Domain zukunftssicherungsfonds.de kaufen?
Wir ziehen mit dem Projekt
zukunftssicherungsfonds.de um.
Sind Sie am Kauf der Domain
zukunftssicherungsfonds.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zukunftssicherungsfonds.de kaufen?
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
Ähnliche Suchbegriffe für Riester-Rürup-Vertrag
Top-Angebote
Produkte zum Begriff Riester-Rürup-Vertrag:
-
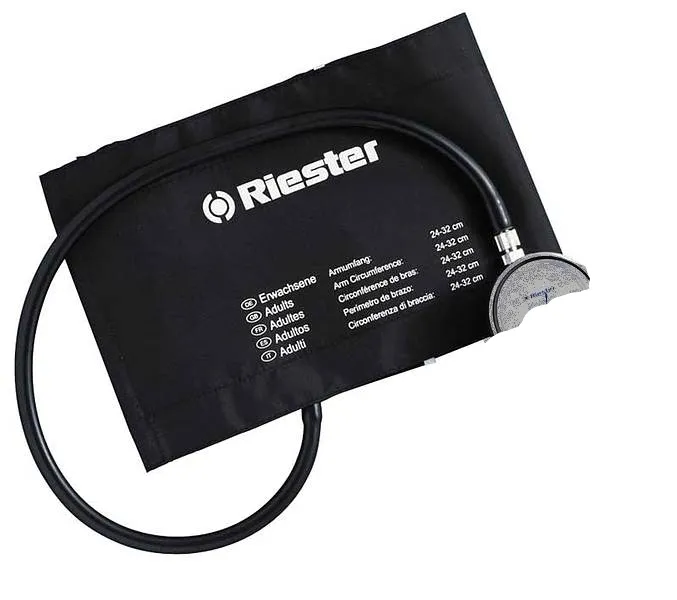
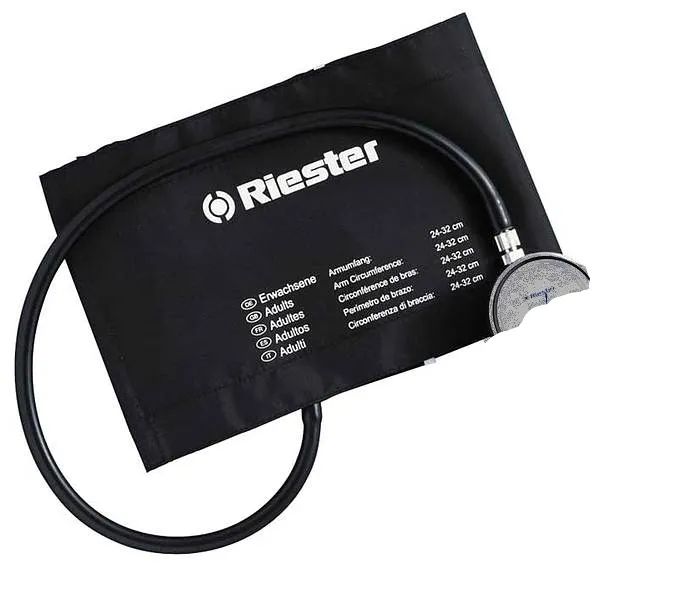
Rudolf Riester GmbH Klettenmanschette für Erwachsene, starke Oberarme, 1-Schlauch, 70x15cm 122Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 1-Schlauch, schwarz mit latexfreieim Polster, für Aneroid- und Quecksilber-Blutdruckmessgeräte29,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Rürup-Vertrag und welche Vorteile bietet er für die Altersvorsorge?
Ein Rürup-Vertrag ist eine Form der privaten Altersvorsorge, bei der regelmäßig Beiträge eingezahlt werden. Die Beiträge sind steuerlich absetzbar und im Alter wird eine lebenslange Rente ausgezahlt. Dadurch bietet der Rürup-Vertrag eine zusätzliche Absicherung im Alter und sorgt für eine ergänzende Rente neben der gesetzlichen Rente. **
-
Wie wird ein Riester Vertrag ausgezahlt?
Ein Riester Vertrag kann auf verschiedene Arten ausgezahlt werden, abhängig von den individuellen Vereinbarungen und den gesetzlichen Vorgaben. Eine Möglichkeit ist die lebenslange monatliche Rente, die im Rentenalter gezahlt wird. Alternativ kann das angesparte Kapital auch als einmalige Auszahlung erfolgen. Es besteht auch die Möglichkeit, das Kapital teilweise als Einmalzahlung zu erhalten und den Rest als monatliche Rente. Die Auszahlung erfolgt in der Regel steuerpflichtig, da die Beiträge während der Ansparphase steuerlich gefördert wurden. Es ist ratsam, sich vor der Auszahlung über die verschiedenen Optionen und steuerlichen Auswirkungen beraten zu lassen. **
-
Wie kann ich Riester Vertrag wechseln?
Um deinen Riester Vertrag zu wechseln, solltest du zuerst prüfen, ob ein Wechsel sinnvoll ist. Informiere dich über verschiedene Riester-Anbieter und vergleiche ihre Konditionen. Wenn du dich für einen neuen Anbieter entschieden hast, kannst du einen Antrag auf Übertragung deines Riester-Guthabens stellen. Dein neuer Anbieter wird dann die Formalitäten mit deinem alten Anbieter klären. Stelle sicher, dass du alle erforderlichen Unterlagen und Informationen bereitstellst, um den Wechsel reibungslos abwickeln zu können. **
-
Was darf ein Riester Vertrag kosten?
Was darf ein Riester Vertrag kosten? Ein Riester Vertrag darf keine hohen Abschluss- und Vertriebskosten haben, da diese die Rendite des Vertrags negativ beeinflussen können. Die Gesamtkostenquote, also alle Kosten in Prozent des Vertragsvolumens, sollte daher niedrig sein. Zudem gibt es gesetzliche Vorgaben, die die Kosten von Riester Verträgen begrenzen sollen, um sicherzustellen, dass die staatliche Förderung effektiv genutzt wird. Es ist daher wichtig, die Kostenstruktur eines Riester Vertrags genau zu prüfen, um sicherzustellen, dass man langfristig von der staatlichen Förderung profitiert. **
Kann man einen Riester Vertrag wechseln?
Ja, es ist möglich, einen Riester Vertrag zu wechseln. Man kann entweder den Anbieter wechseln oder die Art des Riester Vertrags ändern, z.B. von einem Banksparplan zu einer fondsgebundenen Rentenversicherung. Es ist wichtig, die Kündigungsfristen und eventuelle Kosten für den Wechsel zu beachten. Ein Wechsel kann sinnvoll sein, wenn man mit den Konditionen oder der Performance des aktuellen Vertrags unzufrieden ist. Es empfiehlt sich, vor einem Wechsel eine ausführliche Beratung in Anspruch zu nehmen, um die individuellen Bedürfnisse und Ziele zu berücksichtigen. **
Wie wird ein Riester Vertrag versteuert?
Ein Riester Vertrag wird steuerlich auf verschiedene Weisen berücksichtigt. Die Beiträge, die in den Vertrag eingezahlt werden, können als Sonderausgaben in der Steuererklärung geltend gemacht werden. Die staatliche Förderung in Form von Zulagen und Steuervorteilen muss jedoch im Alter versteuert werden. Die Rentenzahlungen aus dem Riester Vertrag unterliegen der nachgelagerten Besteuerung, das heißt, sie werden erst im Rentenalter versteuert. Die Höhe der Besteuerung hängt von den individuellen steuerlichen Verhältnissen des Versicherten ab. **
Top-Angebote
Produkte zum Begriff Riester-Rürup-Vertrag:
-
Rudolf Riester GmbH Klettenmanschette für Erwachsene, starke Oberarme, 1-Schlauch, 70x15cm 122Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 1-Schlauch, schwarz mit latexfreieim Polster, für Aneroid- und Quecksilber-Blutdruckmessgeräte29,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
-
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
-
Wie funktioniert ein Rürup-Vertrag und welche Vorteile bietet er für die Altersvorsorge?
Ein Rürup-Vertrag ist eine Form der privaten Altersvorsorge, bei der regelmäßig Beiträge eingezahlt werden. Die Beiträge sind steuerlich absetzbar und im Alter wird eine lebenslange Rente ausgezahlt. Dadurch bietet der Rürup-Vertrag eine zusätzliche Absicherung im Alter und sorgt für eine ergänzende Rente neben der gesetzlichen Rente. **
-
Wie wird ein Riester Vertrag ausgezahlt?
Ein Riester Vertrag kann auf verschiedene Arten ausgezahlt werden, abhängig von den individuellen Vereinbarungen und den gesetzlichen Vorgaben. Eine Möglichkeit ist die lebenslange monatliche Rente, die im Rentenalter gezahlt wird. Alternativ kann das angesparte Kapital auch als einmalige Auszahlung erfolgen. Es besteht auch die Möglichkeit, das Kapital teilweise als Einmalzahlung zu erhalten und den Rest als monatliche Rente. Die Auszahlung erfolgt in der Regel steuerpflichtig, da die Beiträge während der Ansparphase steuerlich gefördert wurden. Es ist ratsam, sich vor der Auszahlung über die verschiedenen Optionen und steuerlichen Auswirkungen beraten zu lassen. **
Ähnliche Suchbegriffe für Riester-Rürup-Vertrag
-
Rudolf Riester GmbH Klettenmanschette Neugeborene, 15,5 x 5 cm, 1-Schlauch, blau 134Klettenmanschette für Neugeborene, Blau mit Bärchenmuster, 15,5 x 5 cm, 1-Schlauch Mit der Klettenmanschette für Neugeborene in der Größe 15,5 x 5 cm, in einem wunderschönen Blau mit niedlichem Bärchenmuster, bieten Sie Ihrem kleinen Patienten nicht nur einen stylischen Look, sondern auch höchsten Komfort. Die Manschette besteht aus robustem Nylon und ist dank des praktischen 1-Schlauch-Systems kinderleicht anzulegen. Und das Beste: Sie können die Manschette jederzeit abwaschen und somit für eine hygienische Umgebung sorgen. Details: Nylon, abwaschbar Blau mit Bärchenmuster 1-Schlauch Maße: 15,5 x 5 cm19,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich Riester Vertrag wechseln?
Um deinen Riester Vertrag zu wechseln, solltest du zuerst prüfen, ob ein Wechsel sinnvoll ist. Informiere dich über verschiedene Riester-Anbieter und vergleiche ihre Konditionen. Wenn du dich für einen neuen Anbieter entschieden hast, kannst du einen Antrag auf Übertragung deines Riester-Guthabens stellen. Dein neuer Anbieter wird dann die Formalitäten mit deinem alten Anbieter klären. Stelle sicher, dass du alle erforderlichen Unterlagen und Informationen bereitstellst, um den Wechsel reibungslos abwickeln zu können. **
-
Was darf ein Riester Vertrag kosten?
Was darf ein Riester Vertrag kosten? Ein Riester Vertrag darf keine hohen Abschluss- und Vertriebskosten haben, da diese die Rendite des Vertrags negativ beeinflussen können. Die Gesamtkostenquote, also alle Kosten in Prozent des Vertragsvolumens, sollte daher niedrig sein. Zudem gibt es gesetzliche Vorgaben, die die Kosten von Riester Verträgen begrenzen sollen, um sicherzustellen, dass die staatliche Förderung effektiv genutzt wird. Es ist daher wichtig, die Kostenstruktur eines Riester Vertrags genau zu prüfen, um sicherzustellen, dass man langfristig von der staatlichen Förderung profitiert. **
-
Kann man einen Riester Vertrag wechseln?
Ja, es ist möglich, einen Riester Vertrag zu wechseln. Man kann entweder den Anbieter wechseln oder die Art des Riester Vertrags ändern, z.B. von einem Banksparplan zu einer fondsgebundenen Rentenversicherung. Es ist wichtig, die Kündigungsfristen und eventuelle Kosten für den Wechsel zu beachten. Ein Wechsel kann sinnvoll sein, wenn man mit den Konditionen oder der Performance des aktuellen Vertrags unzufrieden ist. Es empfiehlt sich, vor einem Wechsel eine ausführliche Beratung in Anspruch zu nehmen, um die individuellen Bedürfnisse und Ziele zu berücksichtigen. **
-
Wie wird ein Riester Vertrag versteuert?
Ein Riester Vertrag wird steuerlich auf verschiedene Weisen berücksichtigt. Die Beiträge, die in den Vertrag eingezahlt werden, können als Sonderausgaben in der Steuererklärung geltend gemacht werden. Die staatliche Förderung in Form von Zulagen und Steuervorteilen muss jedoch im Alter versteuert werden. Die Rentenzahlungen aus dem Riester Vertrag unterliegen der nachgelagerten Besteuerung, das heißt, sie werden erst im Rentenalter versteuert. Die Höhe der Besteuerung hängt von den individuellen steuerlichen Verhältnissen des Versicherten ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.