Domain zukunftssicherungsfonds.de kaufen?
Wir ziehen mit dem Projekt
zukunftssicherungsfonds.de um.
Sind Sie am Kauf der Domain
zukunftssicherungsfonds.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zukunftssicherungsfonds.de kaufen?
Was gehört zur betrieblichen Altersvorsorge?
Zur betrieblichen Altersvorsorge gehören verschiedene Maßnahmen, die Unternehmen für ihre Mitarbeiter zur Altersabsicherung anbieten. Dazu zählen beispielsweise die Direktversicherung, die Pensionskasse, die Pensionszusage oder die Unterstützungskasse. Diese Vorsorgeformen dienen dazu, den Arbeitnehmern im Ruhestand eine zusätzliche finanzielle Absicherung zu bieten. Die betriebliche Altersvorsorge kann sowohl vom Arbeitgeber als auch vom Arbeitnehmer finanziert werden. Sie ist eine wichtige Ergänzung zur gesetzlichen Rente und kann dabei helfen, den gewohnten Lebensstandard im Alter aufrechtzuerhalten. **
Ist der Arbeitgeber zur betrieblichen Altersvorsorge verpflichtet?
Nein, grundsätzlich besteht keine gesetzliche Verpflichtung für Arbeitgeber, eine betriebliche Altersvorsorge anzubieten. Allerdings können Tarifverträge, Betriebsvereinbarungen oder individuelle Arbeitsverträge eine solche Verpflichtung vorsehen. Zudem kann es steuerliche Vorteile für Arbeitgeber geben, die eine betriebliche Altersvorsorge anbieten. Es ist daher empfehlenswert, sich über die Möglichkeiten und Vorteile einer betrieblichen Altersvorsorge zu informieren und gegebenenfalls mit dem Arbeitgeber darüber zu sprechen. Letztendlich liegt es im Ermessen des Arbeitgebers, ob er seinen Mitarbeitern diese Form der Altersvorsorge anbietet. **
Ähnliche Suchbegriffe für Betrieblichen
Top-Angebote
Produkte zum Begriff Betrieblichen:
-
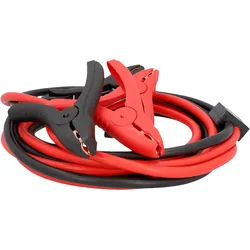
AEG Starthilfekabel Sicherheit SP25Das AEG Starthilfekabel mit StartProtect-Technologie Das AEG Starthilfekabel SP 25 "StartProtect" hat ein rotes und ein schwarzes Kabel mit vollisolierten Best-Contact-Polklemmen. Die Kabel mit Kupfer-Aluminium-Technologie entsprechen dem Leitwert eines26,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lauflampe Blinklicht Sicherheit regenfestBlinklicht, damit du bei Nacht oder Dunkelheit beim Laufen von Autofahrern gesehen wirst. Sichtbarkeit::Rote LED für gute Sichtbarkeit im Dunkeln - bis 100 m!|Geringes Gewicht::9,6 g mit Batterie|Autonomie::9 Std. bei Dauerlicht, 22 Std. bei Blinklicht|Wasserdichtigkeit::Regenfest (IPX4). Sollte nicht in Wasser getaucht werden.4,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Welche Formen der betrieblichen Altersvorsorge gibt es?
Welche Formen der betrieblichen Altersvorsorge gibt es? Es gibt verschiedene Formen der betrieblichen Altersvorsorge, darunter die Direktzusage, die Unterstützungskasse, die Pensionskasse, die Pensionsfonds und die Direktversicherung. Bei der Direktzusage zahlt der Arbeitgeber die Betriebsrente direkt aus, während bei der Unterstützungskasse ein externer Träger die Betriebsrente finanziert. Die Pensionskasse und der Pensionsfonds sind eigenständige Einrichtungen, die die Betriebsrente verwalten. Bei der Direktversicherung schließt der Arbeitgeber eine Versicherung für den Arbeitnehmer ab, die im Rentenalter ausgezahlt wird. **
-
Was passiert mit der betrieblichen Altersvorsorge bei Tod?
Was passiert mit der betrieblichen Altersvorsorge bei Tod? Im Falle des Todes des Versicherten wird die betriebliche Altersvorsorge in der Regel an die Hinterbliebenen ausgezahlt. Die genaue Auszahlung hängt von den individuellen Vereinbarungen ab, die im Voraus getroffen wurden. Es kann sein, dass die Hinterbliebenen eine lebenslange Rente erhalten oder eine einmalige Kapitalauszahlung. Es ist wichtig, dass der Versicherte im Vorfeld festlegt, wer im Todesfall als Begünstigter benannt wird, um sicherzustellen, dass die Leistungen entsprechend ausgezahlt werden. In einigen Fällen kann es auch vorkommen, dass die betriebliche Altersvorsorge verfällt, wenn der Versicherte vor Rentenbeginn verstirbt. **
-
Was für Arten der betrieblichen Altersvorsorge gibt es?
Was für Arten der betrieblichen Altersvorsorge gibt es? In Deutschland gibt es verschiedene Arten der betrieblichen Altersvorsorge, darunter die Direktzusage, die Unterstützungskasse, die Pensionskasse, die Pensionsfonds und die Direktversicherung. Bei der Direktzusage verpflichtet sich der Arbeitgeber, im Ruhestand des Arbeitnehmers eine bestimmte Leistung zu erbringen. Die Unterstützungskasse ist eine rechtlich selbstständige Einrichtung, die Leistungen zur Altersvorsorge erbringt. Pensionskassen und Pensionsfonds sind externe Versorgungseinrichtungen, die die Altersvorsorge der Arbeitnehmer sicherstellen. Die Direktversicherung ist eine Versicherung, die der Arbeitgeber für den Arbeitnehmer abschließt und bei der der Arbeitnehmer begünstigt ist. **
-
Welche steuerlichen Auswirkungen hat eine Auszahlung aus einer betrieblichen Altersvorsorge?
Eine Auszahlung aus einer betrieblichen Altersvorsorge ist steuerpflichtig. Die Steuerlast hängt von der Art der Auszahlung (Einmalzahlung oder monatliche Rente) und dem individuellen Steuersatz ab. Bei einer Einmalzahlung kann eine günstige Fünftelregelung angewendet werden, um die Steuerlast zu reduzieren. Zudem können Beiträge zur betrieblichen Altersvorsorge steuerlich abgesetzt werden. **
Was sind die steuerlichen Vorteile und Nachteile der betrieblichen Altersvorsorge?
Die steuerlichen Vorteile der betrieblichen Altersvorsorge sind, dass Beiträge steuerfrei in die Vorsorge eingezahlt werden können und die spätere Rente nur mit dem individuellen Steuersatz versteuert wird. Ein Nachteil ist, dass die Auszahlungen im Rentenalter voll versteuert werden müssen. Zudem können bei vorzeitigem Ausscheiden aus dem Unternehmen Nachteile entstehen, da die Vorsorgeleistungen dann unter Umständen zurückgezahlt werden müssen. **
Was sind die verschiedenen Möglichkeiten und Vorteile der betrieblichen Altersvorsorge?
Die betriebliche Altersvorsorge bietet Arbeitnehmern die Möglichkeit, zusätzlich zur gesetzlichen Rente für das Alter vorzusorgen. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds. Vorteile sind unter anderem Steuerersparnisse, Arbeitgeberzuschüsse und eine zusätzliche Absicherung im Alter. **
Top-Angebote
Produkte zum Begriff Betrieblichen:
-
AEG Starthilfekabel Sicherheit SP25Das AEG Starthilfekabel mit StartProtect-Technologie Das AEG Starthilfekabel SP 25 "StartProtect" hat ein rotes und ein schwarzes Kabel mit vollisolierten Best-Contact-Polklemmen. Die Kabel mit Kupfer-Aluminium-Technologie entsprechen dem Leitwert eines26,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was gehört zur betrieblichen Altersvorsorge?
Zur betrieblichen Altersvorsorge gehören verschiedene Maßnahmen, die Unternehmen für ihre Mitarbeiter zur Altersabsicherung anbieten. Dazu zählen beispielsweise die Direktversicherung, die Pensionskasse, die Pensionszusage oder die Unterstützungskasse. Diese Vorsorgeformen dienen dazu, den Arbeitnehmern im Ruhestand eine zusätzliche finanzielle Absicherung zu bieten. Die betriebliche Altersvorsorge kann sowohl vom Arbeitgeber als auch vom Arbeitnehmer finanziert werden. Sie ist eine wichtige Ergänzung zur gesetzlichen Rente und kann dabei helfen, den gewohnten Lebensstandard im Alter aufrechtzuerhalten. **
-
Ist der Arbeitgeber zur betrieblichen Altersvorsorge verpflichtet?
Nein, grundsätzlich besteht keine gesetzliche Verpflichtung für Arbeitgeber, eine betriebliche Altersvorsorge anzubieten. Allerdings können Tarifverträge, Betriebsvereinbarungen oder individuelle Arbeitsverträge eine solche Verpflichtung vorsehen. Zudem kann es steuerliche Vorteile für Arbeitgeber geben, die eine betriebliche Altersvorsorge anbieten. Es ist daher empfehlenswert, sich über die Möglichkeiten und Vorteile einer betrieblichen Altersvorsorge zu informieren und gegebenenfalls mit dem Arbeitgeber darüber zu sprechen. Letztendlich liegt es im Ermessen des Arbeitgebers, ob er seinen Mitarbeitern diese Form der Altersvorsorge anbietet. **
-
Welche Formen der betrieblichen Altersvorsorge gibt es?
Welche Formen der betrieblichen Altersvorsorge gibt es? Es gibt verschiedene Formen der betrieblichen Altersvorsorge, darunter die Direktzusage, die Unterstützungskasse, die Pensionskasse, die Pensionsfonds und die Direktversicherung. Bei der Direktzusage zahlt der Arbeitgeber die Betriebsrente direkt aus, während bei der Unterstützungskasse ein externer Träger die Betriebsrente finanziert. Die Pensionskasse und der Pensionsfonds sind eigenständige Einrichtungen, die die Betriebsrente verwalten. Bei der Direktversicherung schließt der Arbeitgeber eine Versicherung für den Arbeitnehmer ab, die im Rentenalter ausgezahlt wird. **
-
Was passiert mit der betrieblichen Altersvorsorge bei Tod?
Was passiert mit der betrieblichen Altersvorsorge bei Tod? Im Falle des Todes des Versicherten wird die betriebliche Altersvorsorge in der Regel an die Hinterbliebenen ausgezahlt. Die genaue Auszahlung hängt von den individuellen Vereinbarungen ab, die im Voraus getroffen wurden. Es kann sein, dass die Hinterbliebenen eine lebenslange Rente erhalten oder eine einmalige Kapitalauszahlung. Es ist wichtig, dass der Versicherte im Vorfeld festlegt, wer im Todesfall als Begünstigter benannt wird, um sicherzustellen, dass die Leistungen entsprechend ausgezahlt werden. In einigen Fällen kann es auch vorkommen, dass die betriebliche Altersvorsorge verfällt, wenn der Versicherte vor Rentenbeginn verstirbt. **
Ähnliche Suchbegriffe für Betrieblichen
-
Lauflampe Blinklicht Sicherheit regenfestBlinklicht, damit du bei Nacht oder Dunkelheit beim Laufen von Autofahrern gesehen wirst. Sichtbarkeit::Rote LED für gute Sichtbarkeit im Dunkeln - bis 100 m!|Geringes Gewicht::9,6 g mit Batterie|Autonomie::9 Std. bei Dauerlicht, 22 Std. bei Blinklicht|Wasserdichtigkeit::Regenfest (IPX4). Sollte nicht in Wasser getaucht werden.4,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
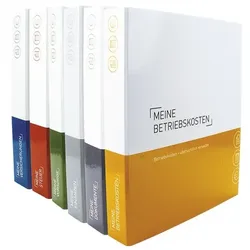
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was für Arten der betrieblichen Altersvorsorge gibt es?
Was für Arten der betrieblichen Altersvorsorge gibt es? In Deutschland gibt es verschiedene Arten der betrieblichen Altersvorsorge, darunter die Direktzusage, die Unterstützungskasse, die Pensionskasse, die Pensionsfonds und die Direktversicherung. Bei der Direktzusage verpflichtet sich der Arbeitgeber, im Ruhestand des Arbeitnehmers eine bestimmte Leistung zu erbringen. Die Unterstützungskasse ist eine rechtlich selbstständige Einrichtung, die Leistungen zur Altersvorsorge erbringt. Pensionskassen und Pensionsfonds sind externe Versorgungseinrichtungen, die die Altersvorsorge der Arbeitnehmer sicherstellen. Die Direktversicherung ist eine Versicherung, die der Arbeitgeber für den Arbeitnehmer abschließt und bei der der Arbeitnehmer begünstigt ist. **
-
Welche steuerlichen Auswirkungen hat eine Auszahlung aus einer betrieblichen Altersvorsorge?
Eine Auszahlung aus einer betrieblichen Altersvorsorge ist steuerpflichtig. Die Steuerlast hängt von der Art der Auszahlung (Einmalzahlung oder monatliche Rente) und dem individuellen Steuersatz ab. Bei einer Einmalzahlung kann eine günstige Fünftelregelung angewendet werden, um die Steuerlast zu reduzieren. Zudem können Beiträge zur betrieblichen Altersvorsorge steuerlich abgesetzt werden. **
-
Was sind die steuerlichen Vorteile und Nachteile der betrieblichen Altersvorsorge?
Die steuerlichen Vorteile der betrieblichen Altersvorsorge sind, dass Beiträge steuerfrei in die Vorsorge eingezahlt werden können und die spätere Rente nur mit dem individuellen Steuersatz versteuert wird. Ein Nachteil ist, dass die Auszahlungen im Rentenalter voll versteuert werden müssen. Zudem können bei vorzeitigem Ausscheiden aus dem Unternehmen Nachteile entstehen, da die Vorsorgeleistungen dann unter Umständen zurückgezahlt werden müssen. **
-
Was sind die verschiedenen Möglichkeiten und Vorteile der betrieblichen Altersvorsorge?
Die betriebliche Altersvorsorge bietet Arbeitnehmern die Möglichkeit, zusätzlich zur gesetzlichen Rente für das Alter vorzusorgen. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds. Vorteile sind unter anderem Steuerersparnisse, Arbeitgeberzuschüsse und eine zusätzliche Absicherung im Alter. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.