Domain zukunftssicherungsfonds.de kaufen?
Wir ziehen mit dem Projekt
zukunftssicherungsfonds.de um.
Sind Sie am Kauf der Domain
zukunftssicherungsfonds.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zukunftssicherungsfonds.de kaufen?
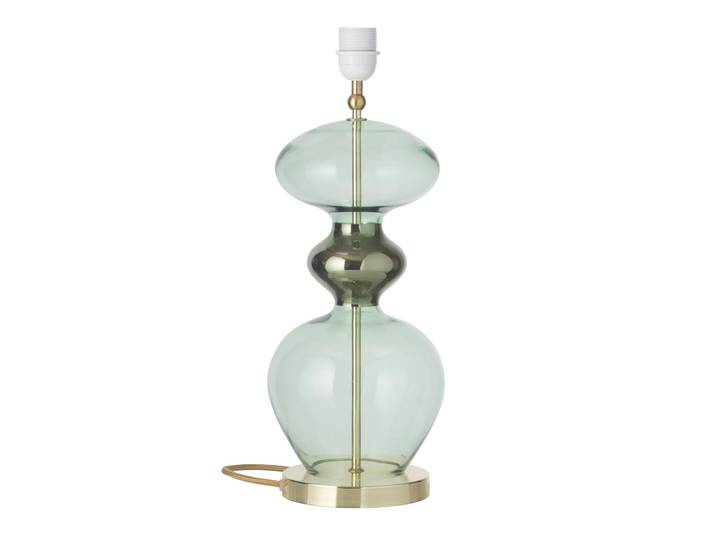
Wie kann man einen Lampenfuß reparieren?
Um einen Lampenfuß zu reparieren, können verschiedene Methoden angewendet werden. Eine Möglichkeit besteht darin, den beschädigten Bereich mit Klebstoff zu fixieren. Eine andere Option ist das Anbringen einer Metallklammer oder eines Drahtes, um den Lampenfuß zu stabilisieren. Wenn der Schaden zu groß ist, kann es notwendig sein, den Lampenfuß komplett auszutauschen. **
Wie kann man den Lampenfuß ersetzen?
Um den Lampenfuß zu ersetzen, müssen Sie zuerst die Lampe vom Stromnetz trennen. Entfernen Sie dann den alten Lampenfuß, indem Sie die Schrauben oder Muttern lösen, die ihn befestigen. Setzen Sie den neuen Lampenfuß ein und befestigen Sie ihn sicher, bevor Sie die Lampe wieder anschließen. **
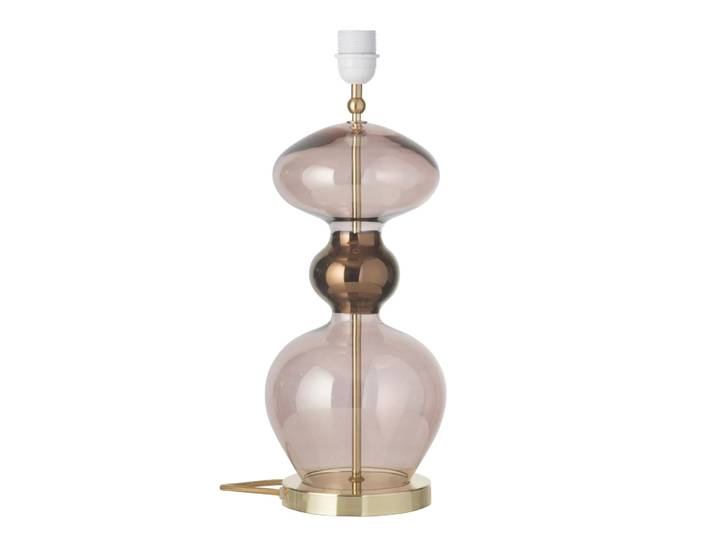
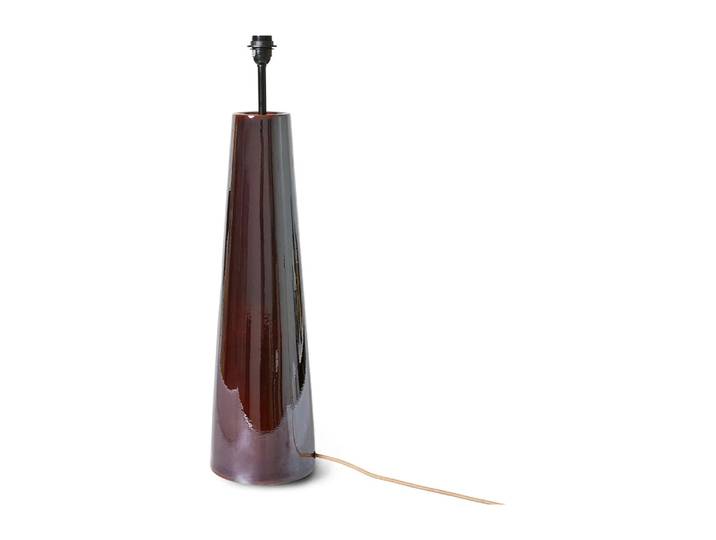
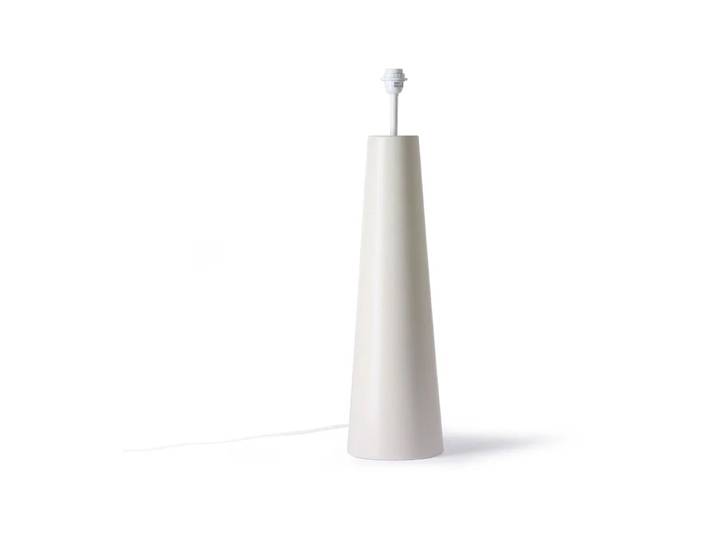
Ähnliche Suchbegriffe für Lampenfuß
Top-Angebote
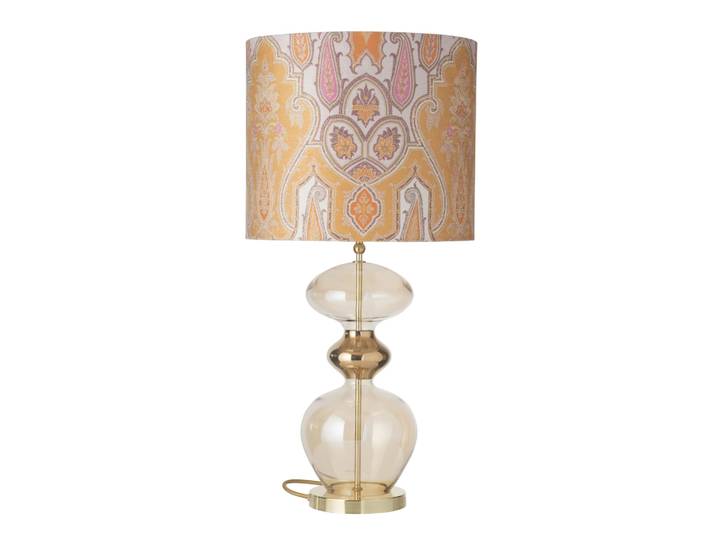
Produkte zum Begriff Lampenfuß:
-
Kann man einen neuen Lampenfuß basteln? Unsere Lampe ist da rausgebrochen und sieht nun ungefähr so aus wie auf dem Bild.
Ja, es ist möglich, einen neuen Lampenfuß zu basteln. Du könntest beispielsweise einen neuen Fuß aus Holz, Metall oder Kunststoff herstellen und ihn dann an der Lampe befestigen. Es gibt auch spezielle Bastelsets oder Anleitungen im Internet, die dir dabei helfen können. **
-
Was sind die potenziellen Auswirkungen der Investition in Fremdwährungen auf die persönliche Finanzplanung, das Risikomanagement und die langfristige finanzielle Stabilität?
Die Investition in Fremdwährungen kann zu potenziellen Währungsschwankungen führen, die sich auf die persönliche Finanzplanung auswirken können. Es ist wichtig, diese Risiken zu berücksichtigen und geeignete Absicherungsstrategien zu entwickeln, um das Risiko zu minimieren. Langfristig kann die Investition in Fremdwährungen zu einer diversifizierten Anlagestrategie beitragen, die die finanzielle Stabilität verbessern kann. Es ist jedoch wichtig, die langfristigen Auswirkungen auf die persönliche Finanzplanung und das Risikomanagement sorgfältig zu berücksichtigen, um eine ausgewogene und nachhaltige Anlagestrategie zu entwickeln. **
-
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
-
Was sind die Vor- und Nachteile von ETFs im Vergleich zu anderen Anlageformen, und wie können sie in verschiedenen Finanzdomänen wie persönlicher Finanzplanung, Altersvorsorge und Risikomanagement eingesetzt werden?
ETFs bieten den Vorteil einer breiten Diversifikation, niedriger Kosten und hoher Liquidität im Vergleich zu anderen Anlageformen wie Aktien oder Investmentfonds. Allerdings können sie auch zu höherer Volatilität und geringerer Flexibilität führen, da sie an die Performance des zugrunde liegenden Index gebunden sind. In der persönlichen Finanzplanung können ETFs als kostengünstige und diversifizierte Anlageoption genutzt werden, um langfristiges Wachstum zu erzielen. Für die Altersvorsorge können sie eine solide Grundlage für ein ausgewogenes Portfolio bilden, das langfristige Renditen und Stabilität bietet. Im Risikomanagement können ETFs verwendet werden, um das Risiko zu streuen und Verluste in volatilen Märkten zu minimieren. Insgesamt bieten ETFs eine **

Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie Privatpersonen, Unternehmen und Regierungen helfen, sich gegen unerwartete finanzielle Verluste abzusichern. Durch den Abschluss von Versicherungen können sie das Risiko von unvorhergesehenen Ereignissen wie Krankheit, Unfällen oder Naturkatastrophen minimieren. Zudem ermöglichen Versicherungen eine bessere Planung und Budgetierung, da sie die finanziellen Auswirkungen von Risiken reduzieren. Für Unternehmen und Regierungen sind Versicherungen auch wichtig, um ihre Haftung zu begrenzen und ihre finanzielle Stabilität zu gewährleisten. **
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie dazu beitragen, finanzielle Risiken zu minimieren. Privatpersonen können sich durch Versicherungen gegen unerwartete Ereignisse wie Krankheit, Unfälle oder den Verlust von Eigentum absichern. Unternehmen nutzen Versicherungen, um sich gegen Betriebsrisiken wie Haftungsansprüche, Sachschäden oder Betriebsunterbrechungen abzusichern. Regierungen können Versicherungen nutzen, um sich gegen Naturkatastrophen, politische Risiken oder andere unvorhergesehene Ereignisse abzusichern, die die öffentliche Hand belasten könnten. Insgesamt tragen Versicherungen dazu bei, finanzielle Stabilität und Sicherheit zu gewährleisten. **
Top-Angebote
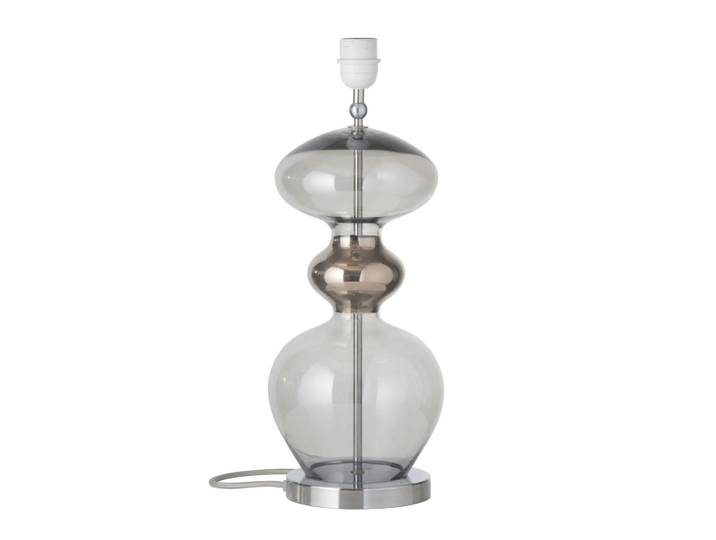
Produkte zum Begriff Lampenfuß:
-
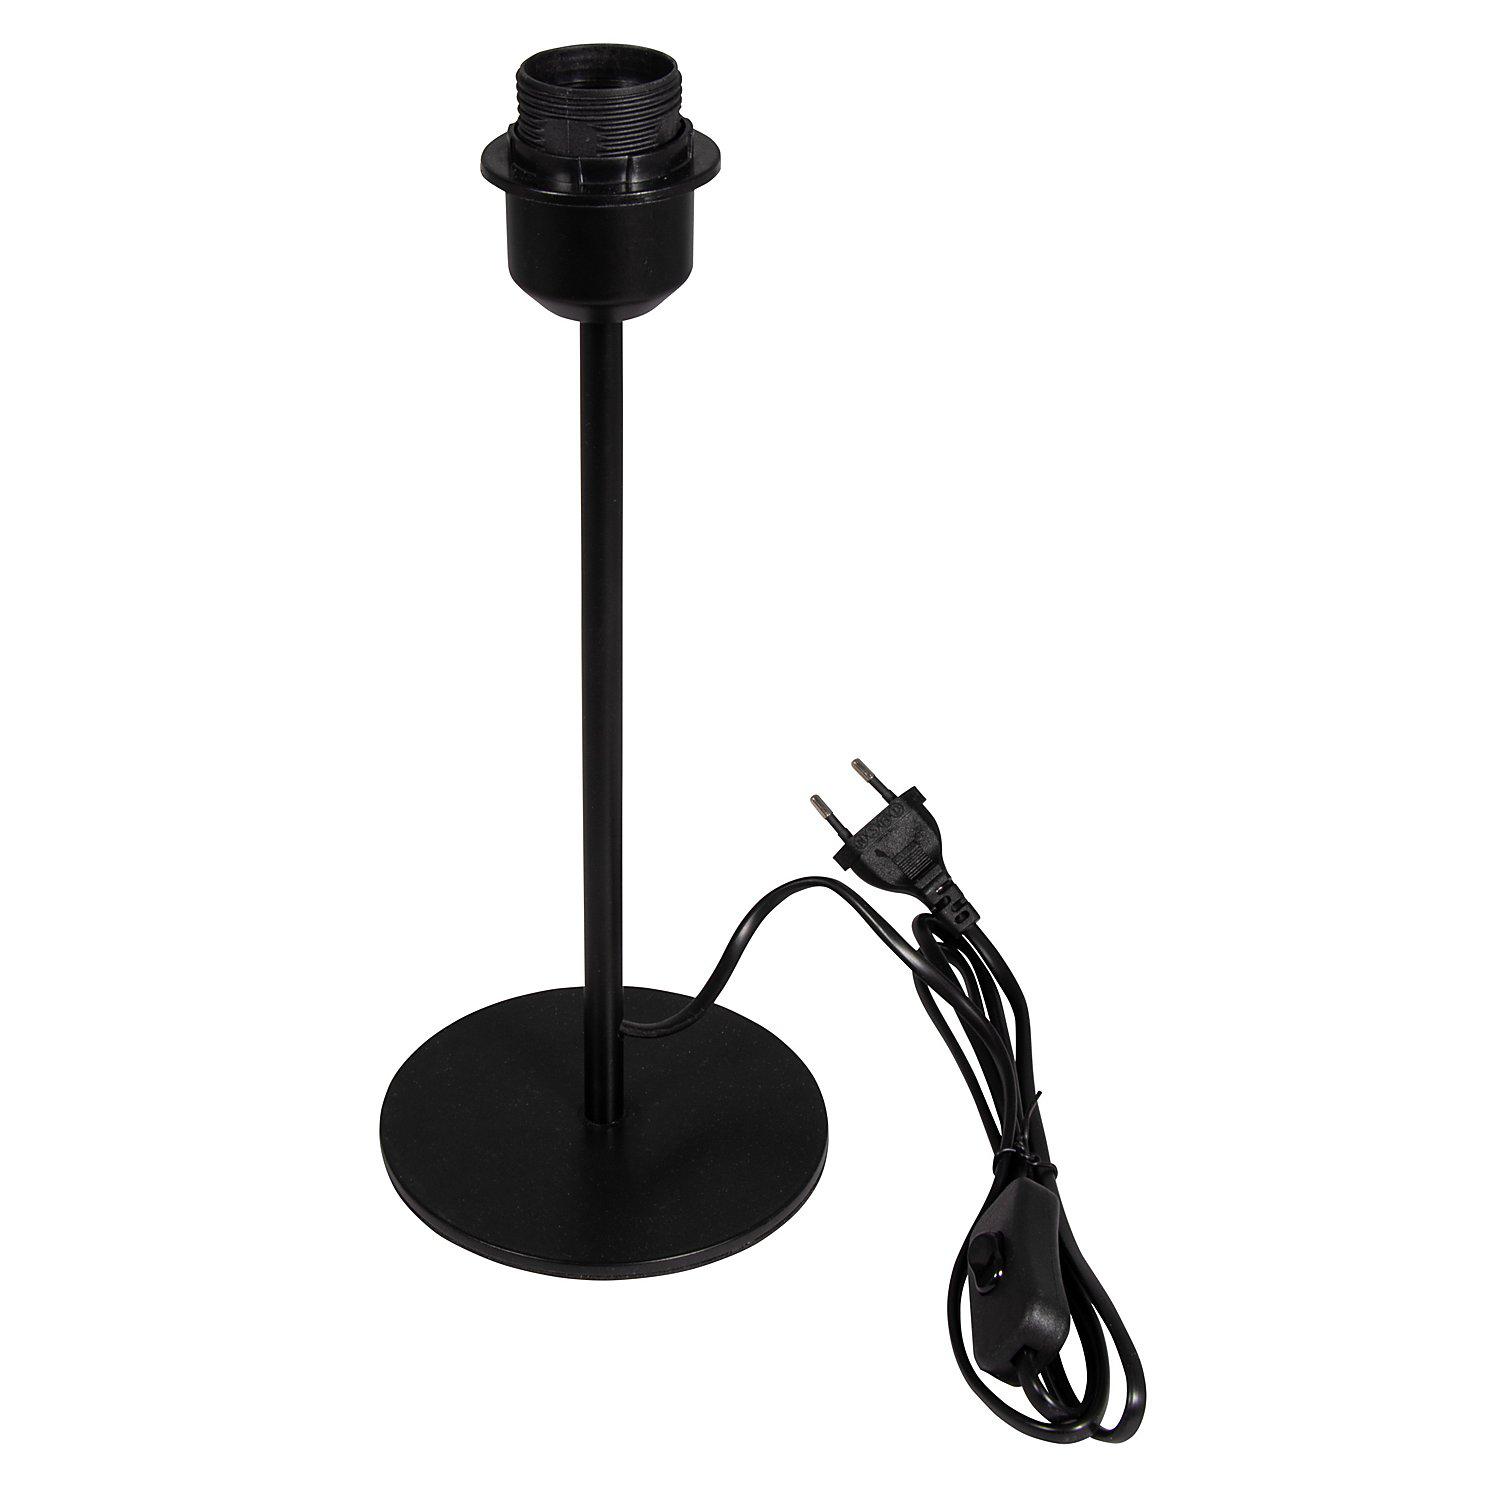
Tisch-Lampenfuß, schwarzTisch-Lampenfuß aus Metall, Farbe: schwarz, Höhe: 32 cm, 230 Volt, max. 60 Watt, mit Stecker, inkl. Fassung E27. Lieferung erfolgt ohne Leuchtmittel. Passender Lampenschirm Art. 99.604.574 und 99.604.575.aus matt schwarz gefärbtem Metallfür Ihre eigenen Lampenkreationeneinfaches Wechseln der Lampenschirme durch einen SchraubringWerden Sie jetzt selbst zum Leuchten-Designer! Der Lampenfuß aus schwarzem Metall ist neutral im Design und wartet nur darauf, von Ihnen einen selbst gestalteten Lampenschirm aufgesetzt zu bekommen. So können Sie ganz einfach eine Lampe für das Kinder-, Schlaf- oder Wohnzimmer kreieren, die genau zu Ihrem Einrichtungsstil und Ihren bevorzugten Farben passt.19,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen Lampenfuß reparieren?
Um einen Lampenfuß zu reparieren, können verschiedene Methoden angewendet werden. Eine Möglichkeit besteht darin, den beschädigten Bereich mit Klebstoff zu fixieren. Eine andere Option ist das Anbringen einer Metallklammer oder eines Drahtes, um den Lampenfuß zu stabilisieren. Wenn der Schaden zu groß ist, kann es notwendig sein, den Lampenfuß komplett auszutauschen. **
-
Wie kann man den Lampenfuß ersetzen?
Um den Lampenfuß zu ersetzen, müssen Sie zuerst die Lampe vom Stromnetz trennen. Entfernen Sie dann den alten Lampenfuß, indem Sie die Schrauben oder Muttern lösen, die ihn befestigen. Setzen Sie den neuen Lampenfuß ein und befestigen Sie ihn sicher, bevor Sie die Lampe wieder anschließen. **
-
Kann man einen neuen Lampenfuß basteln? Unsere Lampe ist da rausgebrochen und sieht nun ungefähr so aus wie auf dem Bild.
Ja, es ist möglich, einen neuen Lampenfuß zu basteln. Du könntest beispielsweise einen neuen Fuß aus Holz, Metall oder Kunststoff herstellen und ihn dann an der Lampe befestigen. Es gibt auch spezielle Bastelsets oder Anleitungen im Internet, die dir dabei helfen können. **
-
Was sind die potenziellen Auswirkungen der Investition in Fremdwährungen auf die persönliche Finanzplanung, das Risikomanagement und die langfristige finanzielle Stabilität?
Die Investition in Fremdwährungen kann zu potenziellen Währungsschwankungen führen, die sich auf die persönliche Finanzplanung auswirken können. Es ist wichtig, diese Risiken zu berücksichtigen und geeignete Absicherungsstrategien zu entwickeln, um das Risiko zu minimieren. Langfristig kann die Investition in Fremdwährungen zu einer diversifizierten Anlagestrategie beitragen, die die finanzielle Stabilität verbessern kann. Es ist jedoch wichtig, die langfristigen Auswirkungen auf die persönliche Finanzplanung und das Risikomanagement sorgfältig zu berücksichtigen, um eine ausgewogene und nachhaltige Anlagestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Lampenfuß
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
-
Was sind die Vor- und Nachteile von ETFs im Vergleich zu anderen Anlageformen, und wie können sie in verschiedenen Finanzdomänen wie persönlicher Finanzplanung, Altersvorsorge und Risikomanagement eingesetzt werden?
ETFs bieten den Vorteil einer breiten Diversifikation, niedriger Kosten und hoher Liquidität im Vergleich zu anderen Anlageformen wie Aktien oder Investmentfonds. Allerdings können sie auch zu höherer Volatilität und geringerer Flexibilität führen, da sie an die Performance des zugrunde liegenden Index gebunden sind. In der persönlichen Finanzplanung können ETFs als kostengünstige und diversifizierte Anlageoption genutzt werden, um langfristiges Wachstum zu erzielen. Für die Altersvorsorge können sie eine solide Grundlage für ein ausgewogenes Portfolio bilden, das langfristige Renditen und Stabilität bietet. Im Risikomanagement können ETFs verwendet werden, um das Risiko zu streuen und Verluste in volatilen Märkten zu minimieren. Insgesamt bieten ETFs eine **
-
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie Privatpersonen, Unternehmen und Regierungen helfen, sich gegen unerwartete finanzielle Verluste abzusichern. Durch den Abschluss von Versicherungen können sie das Risiko von unvorhergesehenen Ereignissen wie Krankheit, Unfällen oder Naturkatastrophen minimieren. Zudem ermöglichen Versicherungen eine bessere Planung und Budgetierung, da sie die finanziellen Auswirkungen von Risiken reduzieren. Für Unternehmen und Regierungen sind Versicherungen auch wichtig, um ihre Haftung zu begrenzen und ihre finanzielle Stabilität zu gewährleisten. **
-
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie dazu beitragen, finanzielle Risiken zu minimieren. Privatpersonen können sich durch Versicherungen gegen unerwartete Ereignisse wie Krankheit, Unfälle oder den Verlust von Eigentum absichern. Unternehmen nutzen Versicherungen, um sich gegen Betriebsrisiken wie Haftungsansprüche, Sachschäden oder Betriebsunterbrechungen abzusichern. Regierungen können Versicherungen nutzen, um sich gegen Naturkatastrophen, politische Risiken oder andere unvorhergesehene Ereignisse abzusichern, die die öffentliche Hand belasten könnten. Insgesamt tragen Versicherungen dazu bei, finanzielle Stabilität und Sicherheit zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.